Кредитный рынок Албании все сильнее зависит от недвижимости, евро теряет популярность
Кредитование в Албании продолжает быстро расти, причем все большая его часть связана с недвижимостью. В первой половине 2026 года кредиты физлицам увеличились на 17,1% в годовом выражении, бизнесу — примерно на 9%.
Кредитование в Албании продолжает быстро расти, причем все большая его часть связана с недвижимостью. В первой половине 2026 года кредиты физлицам увеличились на 17,1% в годовом выражении, бизнесу — примерно на 9%.
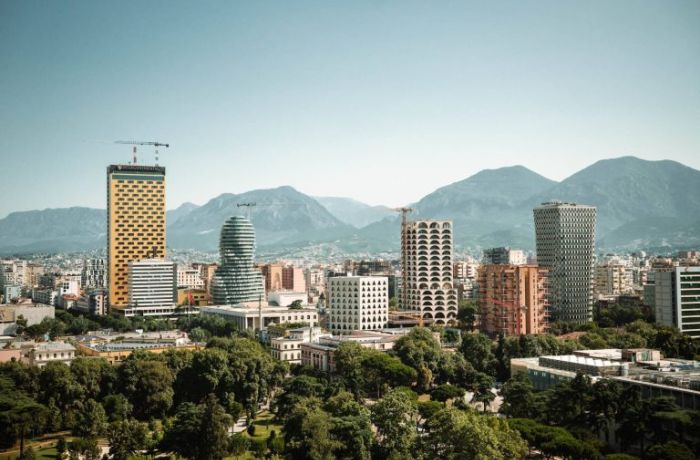
Главный драйвер розничного кредитования — жилье. Ипотечный портфель вырос на 16,1%, а кредиты на покупку недвижимости уже составляют около 64% всех займов физлиц. При этом рынок крайне концентрирован: 75% ипотечных кредитов приходится на Тирану, еще 17,3% — на западные регионы страны (побережье).
Одновременно ипотека быстро переходит в национальную валюту. К середине 2026 года объем жилищных кредитов в леках достиг 190 млрд леков, увеличившись на 21% за год. Портфель в иностранной валюте, напротив, сократился на 6% — до 68 млрд леков.
Теперь на валютные займы приходится только 26% ипотеки против примерно 60% десять лет назад. Этому способствует и стоимость денег. Ставка для новых жилищных кредитов в леках достигла 3,8–3,9% — против примерно 5% для ипотеки в евро.
Значимость займов на недвижимость растет и в сегменте корпоративного кредитования. На покупку коммерческих и других объектов приходится уже 35% кредитного портфеля бизнеса. Более того, около 55% прироста корпоративного кредитования в первой половине 2026 года обеспечили операции, связанные с недвижимостью.
Рост кредитования сопровождается увеличением долговой нагрузки части населения. По опросу Центробанка Албании, 24% семей, имеющих кредиты, направляют на ежемесячные платежи более 30% дохода. Годом ранее доля таких заемщиков была заметно ниже.
Подготовлено по материалам acp.al и ekofin.al


Добавить комментарий